تحلیل بخشنامه تعدیل جرایم مالیاتی؛گامی مهم در احقاق حقوق مودیان

مقدمه
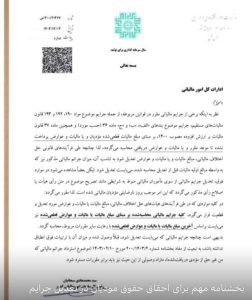
در راستای حمایت از حقوق مودیان مالیاتی و ایجاد وحدت رویه در رسیدگیها، بخشنامهای با موضوع «نحوه تعدیل جرایم مالیاتی» صادر شده است. این بخشنامه با تمرکز بر مواردی که در فرآیندهای قانونی، مبلغ مالیات یا عوارض مؤدیان تعدیل یا اصلاح میشود، به نحوه محاسبه و اصلاح جرایم متعلق میپردازد. اهمیت این بخشنامه از آن جهت است که در سالهای گذشته، در برخی پروندهها با وجود کاهش یا اصلاح اصل مالیات، جرایم متعلقه بدون تعدیل باقی میماند که منجر به تضییع حقوق مودیان میشد.
تحلیل بخشنامه
۱٫ موضوع اصلی بخشنامه
بر اساس مفاد بخشنامه، چنانچه در جریان رسیدگیهای قانونی (از جمله هیأتهای حل اختلاف مالیاتی یا سایر مراجع صالح)، مبلغ مالیات یا عوارض تعیینشده برای مؤدی کاهش یا تعدیل شود، جرایم مرتبط نیز باید متناسب با مبلغ جدید اصلاح شوند.
به بیان ساده، جریمهای که بر مبنای مالیات اولیه محاسبه شده، پس از کاهش مالیات، باید مجدداً و بر اساس مبلغ نهایی محاسبه گردد.
۲٫ دامنه شمول
بخشنامه به جرایمی اشاره دارد که طبق مواد قانونی مرتبط با قانون مالیاتهای مستقیم و قانون مالیات بر ارزش افزوده وضع شدهاند؛ از جمله:
جرایم ناشی از عدم تسلیم اظهارنامه
جرایم ناشی از کتمان درآمد یا درج هزینههای غیرواقعی
جرایم مرتبط با تأخیر در پرداخت
جرایم مالیات و عوارض ارزش افزوده
بنابراین هرجا که «مبنای محاسبه جریمه» مبلغ مالیات یا عوارض باشد، در صورت تغییر این مبنا، جریمه نیز باید متناسب اصلاح شود.
۳٫ رفع یک رویه ناعادلانه
پیش از صدور این بخشنامه، در برخی موارد مشاهده میشد که:
اصل مالیات در هیأت حل اختلاف کاهش مییافت،
اما جرایم محاسبهشده بر اساس مبلغ اولیه، بدون اصلاح باقی میماند.
این امر عملاً موجب پرداخت جریمهای بیش از حد واقعی توسط مؤدی میشد. بخشنامه جدید صراحتاً این رویه را اصلاح کرده و تصریح میکند که جرایم باید بر اساس «آخرین مبلغ قطعی مالیات یا عوارض» محاسبه شوند.
۴٫ آثار اجرایی
مهمترین آثار اجرایی این بخشنامه عبارتاند از:
الزام ادارات امور مالیاتی به بازنگری در محاسبه جرایم پس از تعدیل اصل مالیات
جلوگیری از دریافت مازاد جرایم
امکان استرداد مبالغ اضافی در صورت پرداخت قبلی
افزایش شفافیت و عدالت در فرآیند وصول مالیات
این موضوع بهویژه برای پروندههایی که در مراحل اعتراض و تجدیدنظر هستند، اهمیت دوچندان دارد.
نتیجهگیری
بخشنامه مورد بحث گامی مثبت در جهت رعایت حقوق مودیان و تحقق عدالت مالیاتی محسوب میشود. با تأکید بر این اصل که جریمه باید تابعی از مبلغ نهایی و قطعی مالیات باشد، سازمان امور مالیاتی عملاً از استمرار یک رویه ناعادلانه جلوگیری کرده است.
اجرای صحیح این بخشنامه میتواند:
اعتماد مؤدیان به نظام مالیاتی را افزایش دهد،
از تحمیل هزینههای غیرواقعی جلوگیری کند،
و به استقرار رویهای منطبق با اصول حقوقی و انصاف مالیاتی کمک نماید.
در مجموع، این بخشنامه را میتوان یک اصلاح مهم در نظام محاسبه جرایم مالیاتی دانست که نقش مؤثری در حمایت عملی از حقوق مودیان ایفا میکند.