تحول در ساختار دادرسی مالیاتی؛گامی به سوی استقلال نهادی و تقویت عدالت مالیاتی در اجرای برنامه هفتم پیشرفت

مقدمه
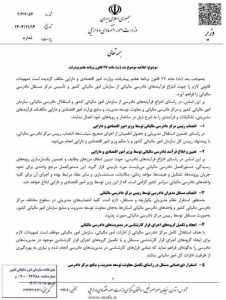
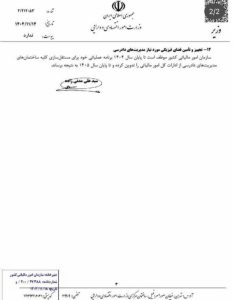
در تاریخ ۱۴۰۴/۱۱/۱۴ بخشنامهای از سوی وزیر امور اقتصادی و دارایی با موضوع «ابلاغیه مربوط به بند (ب) ماده ۲۷ قانون برنامه هفتم پیشرفت» صادر شده است. این بخشنامه در راستای اجرای قانون برنامه هفتم و با هدف ارتقای استقلال، شفافیت و کارآمدی نظام دادرسی مالیاتی کشور تنظیم شده است.
مطابق مفاد این ابلاغیه، ساختار، مدیریت و فرآیندهای دادرسی مالیاتی دستخوش تغییرات مهمی میشود که مهمترین محور آن، تفکیک و استقلال مرکز دادرسی مالیاتی از سازمان امور مالیاتی کشور است.
تحلیل
۱. تأکید بر استقلال ساختاری دادرسی مالیاتی
مبنای حقوقی این بخشنامه، بند (ب) ماده ۲۷ قانون برنامه هفتم پیشرفت است که وزارت امور اقتصادی و دارایی را مکلف به ایجاد بسترهای قانونی و اجرایی برای استقلال مرکز دادرسی مالیاتی از سازمان امور مالیاتی کرده است.
این اقدام از منظر حکمرانی مالیاتی اهمیت بالایی دارد؛ زیرا در ساختار پیشین، مرجع رسیدگی به اختلافات مالیاتی به نوعی درون همان سازمانی قرار داشت که خود طرف اختلاف محسوب میشد. استقلال نهادی، میتواند به افزایش بیطرفی، کاهش تعارض منافع و تقویت اعتماد مؤدیان منجر شود.
۲. انتصاب رئیس مرکز دادرسی مالیاتی توسط وزیر
بر اساس این بخشنامه، رئیس مرکز دادرسی مالیاتی با پیشنهاد رئیس کل سازمان امور مالیاتی و با حکم وزیر امور اقتصادی و دارایی منصوب میشود.
این سازوکار انتصاب دو پیام مهم دارد:
ارتقای جایگاه مرکز دادرسی مالیاتی در سطح حاکمیتی
فاصلهگیری نسبی از مدیریت مستقیم سازمان امور مالیاتی
در عین حال، پیشنهاد اولیه از سوی رئیس کل سازمان ارائه میشود که نشاندهنده استمرار ارتباط سازمانی، اما با چارچوب نظارتی بالاتر (در سطح وزارت) است.
۳. تعیین و ابلاغ فرآیند دادرسی مالیاتی توسط وزیر
در راستای یکپارچهسازی و شفافسازی فرآیندها، دستورالعمل دادرسی مالیاتی پس از بازبینی، توسط وزیر امور اقتصادی و دارایی ابلاغ خواهد شد. این دستورالعمل شامل:
نحوه تشکیل هیأتها
حدود وظایف و اختیارات
مواعد زمانی
مکاتبات و مستندسازی
سازوکار رسیدگی
متمرکز شدن مرجع تدوین و ابلاغ دستورالعمل در سطح وزارت، میتواند به وحدت رویه در سراسر کشور و کاهش تفسیرهای سلیقهای منجر شود.
۴. انتصاب مدیران دادرسی توسط رئیس مرکز
یکی از نکات مهم بخشنامه، واگذاری اختیار انتصاب مدیران دادرسی در سطوح مختلف به رئیس مرکز دادرسی مالیاتی است.
این موضوع نشاندهنده حرکت به سمت تمرکز مدیریتی در درون مرکز و کاهش وابستگی مدیریتی به سازمان امور مالیاتی است. در صورت اجرای صحیح، این تغییر میتواند به شکلگیری یک نظام مدیریتی منسجم و پاسخگو در حوزه دادرسی مالیاتی کمک کند.
۵. ایجاد و تکمیل گروههای اجرایی قرار کارشناسی
بخشنامه تصریح میکند که برای تحقق استقلال کامل مرکز دادرسی مالیاتی، گروههای اجرایی قرار کارشناسی مستقل تشکیل یا تکمیل شوند.
این اقدام چند پیامد کلیدی دارد:
کاهش وابستگی کارشناسی به بدنه سازمان امور مالیاتی
تقویت تخصصگرایی در رسیدگی به پروندهها
افزایش سرعت و دقت در صدور آرای کارشناسی
در واقع، استقلال دادرسی بدون استقلال کارشناسی ممکن نیست؛ بنابراین این بند، یکی از ارکان اصلی تحقق عملی استقلال محسوب میشود.
۶. استقرار ذیحساب مستقل
استقرار ذیحساب مستقل در ساختار معاونت توسعه مدیریت و منابع مرکز دادرسی نیز پیشبینی شده است.
این موضوع به معنای استقلال مالی و بودجهای نسبی مرکز است که میتواند:
شفافیت هزینهها را افزایش دهد
پاسخگویی مالی را تقویت کند
وابستگی اجرایی به سازمان امور مالیاتی را کاهش دهد
استقلال مالی، مکمل استقلال اداری و کارشناسی است و بدون آن، تفکیک نهادی کامل محقق نخواهد شد.
پیامدهای احتمالی اجرای بخشنامه
اجرای کامل این بخشنامه میتواند آثار زیر را در پی داشته باشد:
افزایش اعتماد مؤدیان به فرآیند رسیدگی
کاهش تعارض منافع ساختاری
بهبود کیفیت آرای صادره
کاهش اطاله دادرسی در صورت طراحی فرآیندهای شفاف
تقویت عدالت مالیاتی در نظام حکمرانی اقتصادی کشور
با این حال، موفقیت این طرح وابسته به اجرای دقیق، تأمین منابع انسانی متخصص، آموزش مدیران جدید و تدوین آییننامههای اجرایی شفاف خواهد بود.
نتیجهگیری
بخشنامه اخیر وزارت امور اقتصادی و دارایی را میتوان گامی مهم در جهت اصلاح ساختار دادرسی مالیاتی و تحقق استقلال نهادی آن دانست. این اقدام در چارچوب قانون برنامه هفتم پیشرفت، با هدف افزایش بیطرفی، کارآمدی و شفافیت در رسیدگی به اختلافات مالیاتی طراحی شده است.
در صورت اجرای صحیح و تأمین زیرساختهای لازم، این تحول میتواند نقطه عطفی در ارتقای نظام دادرسی مالیاتی کشور باشد و نقش مهمی در تقویت عدالت مالیاتی و اعتماد عمومی ایفا کند.