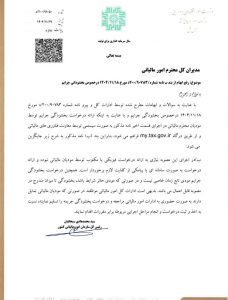
تحلیل بخشنامه جدید سازمان امور مالیاتی درباره نحوه درخواست و اعمال بخشودگی جرائم مالیاتی(۱۴۰۴)
-
ارسال شده توسط
admin1
23
بهمن
مقدمهسازمان امور مالیاتی کشور طی نامه شماره ۲۰۰/۹۷۸۳/ص مورخ ۱۴۰۴/۱۱/۱۸ در راستای رفع ابهامات ادارات کل امور مالیاتی، توضیحات تکمیلی درباره نحوه اجرای مقررات بخشودگی جرائم مالیاتی ارائه کرده است.موضوع اصلی این بخشنامه، شفافسازی فرآیند درخواست و رسیدگی به بخشودگی جرائم مالیاتی و بهروزرسانی شیوه اجرای آن با تکیه بر بسترهای الکترونیکی سازمان امور مالیاتی (درگاه my.tax.gov.ir) است. این اقدام در راستای تسهیل خدمات غیرحضوری، کاهش مراجعات فیزیکی و یکپارچهسازی فرآیندها انجام شده است.تحلیل بخشنامه۱. حذف الزام به ارائه درخواست فیزیکیمهمترین نکته این بخشنامه آن است که برای بهرهمندی از بخشودگی جرائم مالیاتی، دیگر نیازی به ارائه درخواست فیزیکی یا مکاتبه کتبی از سوی مودیان نیست.بر اساس این دستورالعمل، ثبت درخواست از طریق سامانه الکترونیکی سازمان امور مالیاتی کفایت میکند و این درخواست دارای اعتبار قانونی است.این موضوع نشاندهنده حرکت جدی سازمان به سمت دیجیتالسازی کامل فرآیندهای مالیاتی است.۲. عدم محدودیت زمانی برای درخواست بخشودگیدر متن بخشنامه تصریح شده است که بخشودگی جرائم مالیاتی تابع زمان خاصی نیست.بدین معنا که چنانچه مودی شرایط لازم را داشته باشد، امکان بهرهمندی از بخشودگی تا سقف تعیینشده در مقررات وجود دارد و این امر مقید به بازه زمانی مشخصی نشده است.این موضوع از منظر حقوق مودیان اهمیت بالایی دارد؛ زیرا نگرانی بابت انقضای مهلتهای کوتاهمدت را کاهش میدهد.۳. امکان مراجعه حضوری در صورت تمایل مودیهرچند فرآیند بهصورت سیستمی تعریف شده است، اما بخشنامه تأکید میکند در صورتی که مودی تمایل داشته باشد، میتواند بهصورت حضوری به اداره امور مالیاتی مراجعه و درخواست خود را ثبت کند.ادارات مالیاتی مکلفاند درخواست را ثبت و طبق مقررات رسیدگی کنند.بنابراین، مسیر الکترونیکی «الزامی انحصاری» نیست، بلکه «مسیر پیشفرض و اصلی» محسوب میشود.۴. آثار اجرایی برای مودیان و ادارات مالیاتیاین بخشنامه چند اثر عملی مهم دارد:کاهش بروکراسی اداریکاهش رفتوآمد مودیانتسریع در رسیدگی به درخواستهاافزایش شفافیت و قابلیت رهگیری درخواستهایکسانسازی رویه اجرایی در سراسر کشورهمچنین، با توجه به تأکید بر اجرای سیستمی از طریق درگاه my.tax.gov.ir، مسئولیت بررسی و اعمال بخشودگی در چارچوب ضوابط قانونی بر عهده ادارات مالیاتی باقی میماند.نتیجهگیریبخشنامه صادره را میتوان گامی مهم در جهت توسعه دولت الکترونیک در حوزه مالیات و حمایت عملی از مودیان خوشحساب یا واجد شرایط بخشودگی دانست.حذف الزام به درخواست فیزیکی، عدم محدودیت زمانی مشخص برای بهرهمندی از بخشودگی (در صورت احراز شرایط) و امکان ثبت سیستمی درخواست، نشاندهنده رویکرد تسهیلگر سازمان امور مالیاتی است.برای مودیان مالیاتی، توصیه میشود جهت استفاده از مزایای بخشودگی جرائم، از طریق درگاه رسمی سازمان اقدام کرده و وضعیت پرونده خود را بهصورت مستمر پیگیری نمایند.در مجموع، این بخشنامه را میتوان در راستای کاهش تشریفات اداری، افزایش شفافیت و تسریع فرآیندهای مالیاتی ارزیابی کرد.