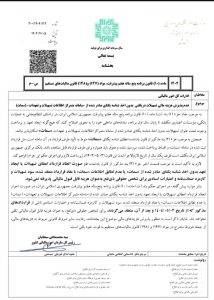
عدم پذیرش هزینه مالی تسهیلات دریافتی بدون اخذ شناسه یکتای صادر شده از سامانه متمرکز اطلاعات تسهیلات و تعهدات(سمات)
-
ارسال شده توسط
admin1
23
بهمن
مقدمهسازمان امور مالیاتی کشور طی بخشنامهای در اجرای ماده (۱۰) قانون برنامه پنجساله هفتم پیشرفت جمهوری اسلامی ایران و با استناد به مواد (۱۴۷) و (۱۴۸) قانون مالیاتهای مستقیم، موضوع «عدم پذیرش هزینه مالی تسهیلات دریافتی بدون اخذ شناسه یکتای صادره از سامانه متمرکز اطلاعات تسهیلات و تعهدات (سمات)» را ابلاغ نموده است.این بخشنامه در راستای شفافسازی، انضباط مالی و جلوگیری از ثبت هزینههای غیرواقعی یا فاقد پشتوانه قانونی صادر شده و آثار مهمی بر نحوه انعقاد قراردادهای تسهیلاتی و پذیرش هزینههای مالی در پروندههای مالیاتی مؤدیان دارد.تحلیل بخشنامه۱. مبنای قانونی بخشنامهاین بخشنامه مستند به:ماده (۱۰) قانون برنامه پنجساله هفتم پیشرفتمواد (۱۴۷) و (۱۴۸) قانون مالیاتهای مستقیممیباشد.طبق ماده (۱۰) قانون برنامه هفتم، بانکها و مؤسسات اعتباری مکلف شدهاند سامانههای داخلی خود را بهگونهای اصلاح کنند که اعطای هرگونه تسهیلات یا ایجاد تعهد، صرفاً پس از ثبت اطلاعات در سامانه متمرکز اطلاعات تسهیلات و تعهدات (سمات) و اخذ «شناسه یکتا» امکانپذیر باشد.۲. الزام به اخذ شناسه یکتا از سامانه سماتبر اساس تصریح بخشنامه:هر قرارداد اعطای تسهیلاتهرگونه ایجاد تعهدهر پرداخت مرتبط با تسهیلاتباید دارای شناسه یکتای صادره از سامانه سمات باشد.همچنین ثبت قرارداد در سامانه، تأیید طرفین، درج متن قرارداد، اقساط پرداختی، مانده بدهی و سایر اطلاعات مرتبط، از الزامات قانونی تلقی شده است.۳. آثار مالیاتی عدم رعایت الزاماتمهمترین بخش این بخشنامه، ضمانت اجرای مالیاتی آن است:در صورتی که:قرارداد اعطای تسهیلات یا ایجاد تعهد بدون اخذ شناسه یکتا منعقد شود؛یا اطلاعات ثبتشده در سمات با مفاد قرارداد تطابق نداشته باشد؛در این صورت، هزینههای مربوطه برای اشخاص حقوقی بهعنوان «هزینه قابل قبول مالیاتی» پذیرفته نخواهد شد.این هزینهها شامل موارد زیر است:سود تسهیلاتکارمزدهاجرایمهزینههای ناشی از ضمانتنامههااعتبارات اسنادیسایر هزینههای مرتبط با قراردادهای تسهیلاتیبنابراین حتی اگر پرداخت واقعی انجام شده باشد، در صورت فقدان شناسه یکتا یا عدم انطباق اطلاعات، سازمان امور مالیاتی میتواند آن را از هزینههای قابل قبول حذف نماید.۴. زمان اجرامطابق بخشنامه، این حکم نسبت به قراردادهای منعقده از تاریخ ۱۴۰۴/۰۵/۰۳ و بعد از آن جاری خواهد بود.بنابراین:قراردادهای قبل از این تاریخ مشمول حکم جدید نیستند.اما کلیه قراردادهای جدید باید الزامات سامانه سمات را رعایت کنند.۵. ارتباط با مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیممواد ۱۴۷ و ۱۴۸ شرایط عمومی پذیرش هزینهها را بیان میکنند؛ از جمله:واقعی بودن هزینهارتباط با فعالیت مؤدیمستند بودن هزینهبخشنامه حاضر عملاً «داشتن شناسه یکتا از سامانه سمات» را بهعنوان یکی از شرایط احراز و مستندسازی قانونی هزینههای مالی معرفی کرده است.یعنی بدون این شناسه، حتی در صورت واقعی بودن هزینه، امکان رد آن وجود دارد.نتیجهگیریاین بخشنامه گامی جدی در جهت شفافسازی نظام تسهیلات بانکی و کنترل هزینههای مالی قابل قبول مالیاتی است. از این پس، اشخاص حقوقی باید پیش از انعقاد هرگونه قرارداد تسهیلاتی یا ایجاد تعهد بانکی، اطمینان حاصل کنند که:اطلاعات قرارداد در سامانه سمات ثبت شده است؛شناسه یکتای معتبر صادر شده؛مفاد قرارداد با اطلاعات ثبتشده تطابق کامل دارد.در غیر این صورت، هزینههای مربوط به سود، کارمزد، جرایم و سایر هزینههای مالی، در رسیدگی مالیاتی رد خواهد شد و منجر به افزایش درآمد مشمول مالیات میشود.توصیه میشود واحدهای مالی، حقوقی و خزانهداری شرکتها، کنترل اخذ شناسه یکتا از سامانه سمات را بهعنوان یک مرحله الزامی در فرآیند تأمین مالی در نظر بگیرند تا از ریسکهای مالیاتی آتی جلوگیری شود.