ابطال مقرره مورد شکایت هیئت عمومی دیوان عدالت اداری با موضوع مسئولیت مدیران اشخاص حقوقی
-
ارسال شده توسط
admin1
22
اردیبهشت
مقدمه:
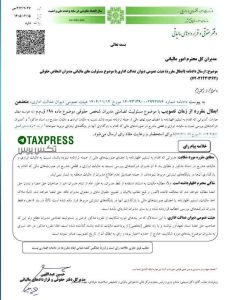
این بخشنامه حاوی رأی وحدت رویه هیئت عمومی دیوان عدالت اداری است که به موضوع “ابطال مقرره مورد شکایت هیئت عمومی دیوان عدالت اداری با موضوع مسئولیت مدیران اشخاص حقوقی” میپردازد. هدف اصلی این رأی، شفافسازی و تعیین حدود مسئولیت مدیران شرکتها و اشخاص حقوقی در قبال تکالیف مالیاتی آنهاست. این بخشنامه با ابطال مقررهای که پیش از این مسئولیت مدیران را در شرایط خاصی مطرح میکرد، رویهای را مشخص میسازد که بر نحوه رسیدگی به دعاوی مالیاتی و مسئولیت مدیران تأثیرگذار خواهد بود.
تحلیل:
موضوع اصلی بخشنامه:ابطال مقرره: مهمترین بخش این بخشنامه، ابطال یک مقرره قبلی است که احتمالاً مسئولیت مدیران را فراتر از حدود قانونی تعیین میکرده است. این ابطال به معنای لغو اثرات حقوقی آن مقرره از تاریخ صدور رأی وحدت رویه است.مسئولیت مدیران اشخاص حقوقی: محور اصلی بحث، تعیین مسئولیت قانونی مدیران در قبال بدهیهای مالیاتی شرکت تحت مدیریت آنهاست. این بخشنامه به دنبال ایجاد رویهای شفاف و عادلانه در این زمینه است.استناد قانونی و رویه قضایی:هیئت عمومی دیوان عدالت اداری: این بخشنامه بر اساس رأی هیئت عمومی دیوان عدالت اداری صادر شده است. هیئت عمومی بالاترین مرجع تصمیمگیری در دیوان عدالت اداری است و آرای آن، جنبه وحدت رویه داشته و برای شعب دیوان و سایر مراجع قضایی لازمالاجرا است.موضوع شکایت: شکایت مطروحه به مقررهای مربوط بوده که ظاهراً بدون توجه به اصول قانونی، مدیران را در قبال تکالیف مالیاتی شرکت مسئول میدانسته است.مبانی استدلالی (بر اساس متن تصویر):عدم پذیرش مسئولیت تضامنی مدیران: بخشنامه به صراحت بیان میکند که هیئت عمومی، الزام مدیران به پرداخت مالیات شرکت را (با استناد به لفظ “مدیران” در مقررات) فاقد وجاهت قانونی دانسته است. این بدان معناست که مسئولیت مدیران، تضامنی با شرکت نیست، مگر در موارد مشخصی که قانون به صراحت تعیین کرده باشد.لزوم وجود نص قانونی صریح: رأی دیوان بر این اصل تأکید دارد که مسئولیت کیفری یا مالی افراد، تنها باید بر اساس نص صریح قانون باشد و نمیتوان با تفسیر یا استناد به الفاظ کلی، مسئولیت جدیدی را بر اشخاص تحمیل کرد.تفکیک شخصیت حقوقی و حقیقی: این رأی، اصل تفکیک شخصیت حقوقی شرکت از اشخاص حقیقی (مدیران) را مورد تأکید قرار میدهد. یعنی بدهی شرکت، بدهی مدیران نیست، مگر اینکه قانون خلاف آن را مقرر کرده باشد.مسئولیت مدیران در قبال اقدامات خود: اگرچه مدیران در قبال وظایف قانونی خود مسئول هستند، اما این مسئولیت به بدهیهای مالیاتی شرکت تسری پیدا نمیکند، مگر اینکه مدیران در انجام وظایف خود مرتکب تخلفی شده باشند که قانونگذار برای آن مسئولیت تعیین کرده است (مثلاً تبانی، اختلاس، یا عدم رعایت تکالیف قانونی مشخص).تأثیرات بخشنامه:حفاظت از حقوق مدیران: این رأی به طور قابل توجهی از حقوق مدیران در برابر مسئولیتهای مالیاتی غیرضروری یا ناعادلانه محافظت میکند.شفافسازی رویه: با ابطال مقرره قبلی، رویه قضایی و اداری در خصوص مسئولیت مدیران شفافتر شده و از اعمال سلیقه یا تفسیرهای نادرست جلوگیری میشود.کاهش دعاوی: انتظار میرود این بخشنامه منجر به کاهش دعاوی بیمورد علیه مدیران در خصوص بدهیهای مالیاتی شرکتها شود.تأکید بر وظایف قانونی سازمان امور مالیاتی: این رأی، سازمان امور مالیاتی را ملزم میکند تا برای احراز مسئولیت مدیران، به قوانین و مقررات صریح استناد کرده و دلایل مستند ارائه دهد.نکات قابل توجه:محدودیتهای مسئولیت: این رأی به معنای سلب کلی مسئولیت از مدیران نیست. مدیران همچنان در قبال تخلفات یا قصور خود در انجام وظایف قانونی مسئول هستند و در صورت اثبات تقصیر، مطابق قانون پاسخگو خواهند بود.اهمیت تاریخ رأی: این بخشنامه از تاریخ صدور رأی وحدت رویه لازمالاجراست و تأثیری بر احکام قطعی شده قبلی ندارد.نتیجهگیری:
رأی وحدت رویه هیئت عمومی دیوان عدالت اداری در خصوص ابطال مقرره مربوط به مسئولیت تضامنی مدیران اشخاص حقوقی در قبال مالیات شرکت، گامی مهم در جهت استقرار عدالت رویهای و رعایت اصول حقوقی و قانونی در نظام مالیاتی کشور است. این بخشنامه با تأکید بر لزوم وجود نص صریح قانونی برای تحمیل مسئولیت، ضمن حفاظت از حقوق مدیران شرکتها، سازمان امور مالیاتی را به رعایت دقیقتر قوانین و مقررات ملزم میسازد. این رویکرد به شفافیت بیشتر در روابط مالیاتی و کاهش دعاوی غیرضروری کمک شایانی خواهد کرد و اطمینان خاطر را برای مدیران فعال در عرصه اقتصادی کشور افزایش خواهد داد.
این بخشنامه حاوی رأی وحدت رویه هیئت عمومی دیوان عدالت اداری است که به موضوع “ابطال مقرره مورد شکایت هیئت عمومی دیوان عدالت اداری با موضوع مسئولیت مدیران اشخاص حقوقی” میپردازد. هدف اصلی این رأی، شفافسازی و تعیین حدود مسئولیت مدیران شرکتها و اشخاص حقوقی در قبال تکالیف مالیاتی آنهاست. این بخشنامه با ابطال مقررهای که پیش از این مسئولیت مدیران را در شرایط خاصی مطرح میکرد، رویهای را مشخص میسازد که بر نحوه رسیدگی به دعاوی مالیاتی و مسئولیت مدیران تأثیرگذار خواهد بود.
تحلیل:
موضوع اصلی بخشنامه:ابطال مقرره: مهمترین بخش این بخشنامه، ابطال یک مقرره قبلی است که احتمالاً مسئولیت مدیران را فراتر از حدود قانونی تعیین میکرده است. این ابطال به معنای لغو اثرات حقوقی آن مقرره از تاریخ صدور رأی وحدت رویه است.مسئولیت مدیران اشخاص حقوقی: محور اصلی بحث، تعیین مسئولیت قانونی مدیران در قبال بدهیهای مالیاتی شرکت تحت مدیریت آنهاست. این بخشنامه به دنبال ایجاد رویهای شفاف و عادلانه در این زمینه است.استناد قانونی و رویه قضایی:هیئت عمومی دیوان عدالت اداری: این بخشنامه بر اساس رأی هیئت عمومی دیوان عدالت اداری صادر شده است. هیئت عمومی بالاترین مرجع تصمیمگیری در دیوان عدالت اداری است و آرای آن، جنبه وحدت رویه داشته و برای شعب دیوان و سایر مراجع قضایی لازمالاجرا است.موضوع شکایت: شکایت مطروحه به مقررهای مربوط بوده که ظاهراً بدون توجه به اصول قانونی، مدیران را در قبال تکالیف مالیاتی شرکت مسئول میدانسته است.مبانی استدلالی (بر اساس متن تصویر):عدم پذیرش مسئولیت تضامنی مدیران: بخشنامه به صراحت بیان میکند که هیئت عمومی، الزام مدیران به پرداخت مالیات شرکت را (با استناد به لفظ “مدیران” در مقررات) فاقد وجاهت قانونی دانسته است. این بدان معناست که مسئولیت مدیران، تضامنی با شرکت نیست، مگر در موارد مشخصی که قانون به صراحت تعیین کرده باشد.لزوم وجود نص قانونی صریح: رأی دیوان بر این اصل تأکید دارد که مسئولیت کیفری یا مالی افراد، تنها باید بر اساس نص صریح قانون باشد و نمیتوان با تفسیر یا استناد به الفاظ کلی، مسئولیت جدیدی را بر اشخاص تحمیل کرد.تفکیک شخصیت حقوقی و حقیقی: این رأی، اصل تفکیک شخصیت حقوقی شرکت از اشخاص حقیقی (مدیران) را مورد تأکید قرار میدهد. یعنی بدهی شرکت، بدهی مدیران نیست، مگر اینکه قانون خلاف آن را مقرر کرده باشد.مسئولیت مدیران در قبال اقدامات خود: اگرچه مدیران در قبال وظایف قانونی خود مسئول هستند، اما این مسئولیت به بدهیهای مالیاتی شرکت تسری پیدا نمیکند، مگر اینکه مدیران در انجام وظایف خود مرتکب تخلفی شده باشند که قانونگذار برای آن مسئولیت تعیین کرده است (مثلاً تبانی، اختلاس، یا عدم رعایت تکالیف قانونی مشخص).تأثیرات بخشنامه:حفاظت از حقوق مدیران: این رأی به طور قابل توجهی از حقوق مدیران در برابر مسئولیتهای مالیاتی غیرضروری یا ناعادلانه محافظت میکند.شفافسازی رویه: با ابطال مقرره قبلی، رویه قضایی و اداری در خصوص مسئولیت مدیران شفافتر شده و از اعمال سلیقه یا تفسیرهای نادرست جلوگیری میشود.کاهش دعاوی: انتظار میرود این بخشنامه منجر به کاهش دعاوی بیمورد علیه مدیران در خصوص بدهیهای مالیاتی شرکتها شود.تأکید بر وظایف قانونی سازمان امور مالیاتی: این رأی، سازمان امور مالیاتی را ملزم میکند تا برای احراز مسئولیت مدیران، به قوانین و مقررات صریح استناد کرده و دلایل مستند ارائه دهد.نکات قابل توجه:محدودیتهای مسئولیت: این رأی به معنای سلب کلی مسئولیت از مدیران نیست. مدیران همچنان در قبال تخلفات یا قصور خود در انجام وظایف قانونی مسئول هستند و در صورت اثبات تقصیر، مطابق قانون پاسخگو خواهند بود.اهمیت تاریخ رأی: این بخشنامه از تاریخ صدور رأی وحدت رویه لازمالاجراست و تأثیری بر احکام قطعی شده قبلی ندارد.نتیجهگیری:
رأی وحدت رویه هیئت عمومی دیوان عدالت اداری در خصوص ابطال مقرره مربوط به مسئولیت تضامنی مدیران اشخاص حقوقی در قبال مالیات شرکت، گامی مهم در جهت استقرار عدالت رویهای و رعایت اصول حقوقی و قانونی در نظام مالیاتی کشور است. این بخشنامه با تأکید بر لزوم وجود نص صریح قانونی برای تحمیل مسئولیت، ضمن حفاظت از حقوق مدیران شرکتها، سازمان امور مالیاتی را به رعایت دقیقتر قوانین و مقررات ملزم میسازد. این رویکرد به شفافیت بیشتر در روابط مالیاتی و کاهش دعاوی غیرضروری کمک شایانی خواهد کرد و اطمینان خاطر را برای مدیران فعال در عرصه اقتصادی کشور افزایش خواهد داد.