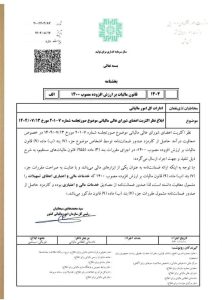
تحلیل بخشنامه ۱۴۰۴/الف – قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰

مقدمه
بخشنامه حاضر با هدف تبیین نظر اکثریت اعضای شورایعالی مالیاتی درباره چگونگی برخورد مالیاتی با «درآمد حاصل از کارمزد صدور ضمانتنامه» صادر شده است. با توجه به ابهاماتی که در اجرای قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ در خصوص خدمات مالی و اعتباری وجود داشت، این بخشنامه نقش راهنما داشته و تکلیف اشخاص مشمول و مأموران مالیاتی را مشخص میکند. محور اصلی موضوع، تعیین این است که «کارمزد صدور ضمانتنامه» جزء خدمات مالی و اعتباری معاف از مالیات است یا خیر.
—
تحلیل
بخشنامه بر اساس صورتجلسه شماره ۷-۲۰۱ مورخ ۱۴۰۱/۰۷/۱۳ شورای عالی مالیاتی صادر شده و صراحتاً بیان میکند:
۱. ماهیت کارمزد صدور ضمانتنامه
در متن بخشنامه تأکید شده که ضمانتنامه یکی از ابزارهای مالی است و درآمد ناشی از صدور آن، «کارمزد خدمات مالی و اعتباری» محسوب میشود. این موضوع از این جهت اهمیت دارد که قانون مالیات بر ارزش افزوده جدید (مصوب ۱۴۰۰) در بند «۹» ماده (۹)، خدمات مالی و اعتباری را از شمول مالیات بر ارزش افزوده خارج کرده است.
۲٫ استناد قانونی
مبنای تصمیمگیری شورا:
ماده (۹) قانون مالیات بر ارزش افزوده
بند (۷) و (۹) همین ماده
مقررات مرتبط با خدمات مالی و اعتباری
این مواد بهطور مشخص بیان میکنند که انواع خدمات بانکی، اعتباری و مالی – در صورتی که در قالب ارائه خدمات استاندارد در نظام مالی کشور انجام شوند – از پرداخت مالیات بر ارزش افزوده معاف هستند.
۳٫ نتیجه شورا
شورای عالی مالیاتی به این جمعبندی رسیده که:
کارمزد حاصل از صدور ضمانتنامه، خدمت مالی و اعتباری است.
بنابراین، مشمول مالیات بر ارزش افزوده نمیشود.
صدور ضمانتنامه از مصادیق خدمات مالی محسوب شده و مشمول مقررات جز (۷) و بند (۹) ماده (۹) قانون است.
۴٫ هدف بخشنامه
این بخشنامه برای رفع اختلافنظر میان ادارات مالیاتی و فعالان اقتصادی صادر شده است. برخی مأموران مالیاتی کارمزد ضمانتنامه را مشمول مالیات بر ارزش افزوده میدانستند، ولی با این نظر شورا، رویکرد واحد و الزامآور ایجاد شده است.
—
نتیجهگیری
بخشنامه ۱۴۰۴/الف با اتکا به نظر اکثریت اعضای شورای عالی مالیاتی، پرونده اختلافی مربوط به «کارمزد صدور ضمانتنامه» را روشن میکند. مطابق این بخشنامه، درآمد ناشی از صدور ضمانتنامه ماهیت مالی و اعتباری دارد و از مالیات بر ارزش افزوده معاف است.
این تفسیر رسمی، هم برای سازمان امور مالیاتی و هم برای مؤدیان، ملاک عمل محسوب میشود و میتواند موجب یکپارچگی در اجرای قانون و کاهش اختلافات مالیاتی شود. در نتیجه، مؤسسات مالی، بانکها و سایر ارائهدهندگان ضمانتنامه، در خصوص کارمزدهای دریافتی بابت صدور ضمانتنامه، تکلیفی جهت محاسبه یا پرداخت مالیات بر ارزش افزوده نخواهند داشت.