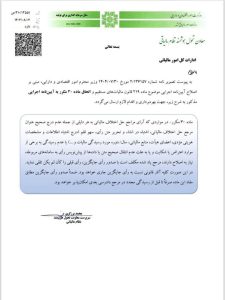
تحلیل بخشنامه جدید سازمان امور مالیاتی درباره ماده ۳۰ مکرر آییننامه اجرایی

مقدمه
در تاریخ ۱۴۰۴/۰۷/۳۰، وزیر محترم امور اقتصادی و دارایی تصویبنامهای در خصوص اصلاح آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم صادر کرده است. بر اساس این مصوبه، مادهای با عنوان ماده ۳۰ مکرر به آییننامه اجرایی اضافه شده که هدف آن شفافسازی و رفع نواقص در فرآیند رسیدگی به اختلافات مالیاتی و صدور آراء هیئتهای حل اختلاف است.
سازمان امور مالیاتی کشور نیز طی بخشنامهای رسمی، این تغییر را به ادارات کل امور مالیاتی سراسر کشور ابلاغ کرده است.
—
تحلیل
بر اساس مفاد ماده ۳۰ مکرر الحاقی، هرگاه در آرای صادره از مراجع حل اختلاف مالیاتی، به دلایلی نظیر درج اشتباه عنوان مؤدی، اشتباه در شماره پرونده، خطا در نگارش، یا اشتباه در انتقال اطلاعات از سامانهها به متن رأی، خطایی رخ دهد، مرجع مربوطه موظف است بدون نیاز به طرح مجدد پرونده در هیئتهای رسیدگی، نسبت به اصلاح رأی یا صدور رأی جایگزین اقدام کند.
این اصلاح ساختاری، در واقع بهمنظور پیشگیری از اطاله دادرسی مالیاتی و تسهیل در روند اصلاح اشتباهات اداری صورت گرفته است.
پیش از این، حتی خطاهای جزئی در آرای مالیاتی منجر به بازگشت پروندهها به مراحل اولیه و صرف زمان و منابع زیاد میشد. با اجرای این ماده جدید، چنین مواردی بهصورت درونسازمانی و سریعتر برطرف میشوند.
نکته مهم دیگر آن است که ماده مذکور تصریح میکند:
در صورت صدور رأی جایگزین، آثار قانونی رأی جدید جاری خواهد بود و رأی پیشین از اعتبار ساقط میشود. با این حال، در صورت بروز اختلاف، مؤدی همچنان میتواند از مسیرهای دادرسی قانونی نسبت به رأی جایگزین شکایت کند. این بند، توازن میان حق مؤدی و اختیار سازمان مالیاتی را حفظ میکند.
—
نتیجهگیری
ابلاغ بخشنامه مربوط به ماده ۳۰ مکرر را میتوان گامی مؤثر در راستای تحول نظام مالیاتی کشور دانست. این تغییر نهتنها به شفافیت و سرعت در فرآیند رسیدگی کمک میکند، بلکه مانع از انباشت پروندهها در مراجع مالیاتی خواهد شد.
اقدام جدید سازمان امور مالیاتی نشان میدهد که سیاستهای اصلاحی اخیر در جهت دقت، عدالت و کارآمدی نظام مالیاتی در حال پیادهسازی است.
بهطور خلاصه، ماده ۳۰ مکرر بهعنوان ابزاری اجرایی، اصلاح سریع اشتباهات شکلی در آرای مالیاتی را ممکن کرده و با حفظ حقوق مؤدیان، گامی عملی در مسیر بهبود نظام دادرسی مالیاتی محسوب می شود.