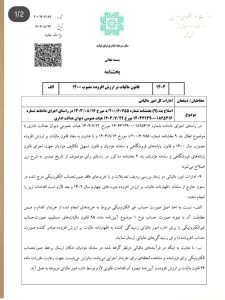
تحلیل بخشنامه اصلاح بند ۹ بخشنامه شماره ۲۰۰/۵۵۵۵ مورخ ۱۴۰۰/۰۸/۱۶

مقدمه
با تصویب قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ و اجرای تدریجی مقررات آن، برخی بندها و رویههای اجرایی نیازمند بازنگری و اصلاح شدهاند تا با شرایط جدید و همچنین آرای صادره از سوی هیأت عمومی دیوان عدالت اداری هماهنگ باشند. یکی از این موارد، بند ۹ بخشنامه شماره ۲۰۰/۵۵۵۵ است که به موضوع رسیدگی به خریدهای فاقد صورتحساب الکترونیکی و نحوه پذیرش آنها در سامانههای مالیاتی مربوط میشود.
بخشنامه حاضر از سوی سازمان امور مالیاتی در راستای اجرای رأی دیوان عدالت اداری و اصلاح رویههای قبلی صادر شده است تا تکلیف مؤدیان و واحدهای مالیاتی را در پذیرش این نوع خریدها روشن کند.
—
تحلیل بخشنامه
۱. مبنای صدور بخشنامه
این اصلاحیه با استناد به:
دادنامه شماره ۰۰۰۷۵۵ مورخ ۱۴۰۰/۰۸/۱۶
دادنامه شماره ۱۴۰۲۳۱۲۳۸۰۹۰۰۰۸۱۸ مورخ ۱۴۰۲/۰۷/۲۷
و رأی هیأت عمومی دیوان عدالت اداری (شماره ۱۴۰۲/۰۸/۰۹)**
صادر شده است.
یعنی سازمان امور مالیاتی به دلیل الزام قانونی ناشی از رأی دیوان عدالت مجبور به اصلاح بند ۹ شده است.
—
۲. موضوع اصلی: نحوه برخورد با خریدهای فاقد صورتحساب الکترونیکی
در قانون جدید مالیات بر ارزش افزوده، استفاده از صورتحساب الکترونیکی و ثبت دقیق تراکنشها در سامانه مؤدیان یک الزام است.
اما در عمل، برخی خریدهای مؤدیان ممکن است در دورههای قبلی یا شرایط خاص بدون صورتحساب الکترونیکی انجام شده باشد. پیش از این، پذیرش این خریدها با سختگیری انجام میشد. با رأی دیوان عدالت اداری، سازمان امور مالیاتی موظف شده است رویه خود را اصلاح کند.
—
۳. مهمترین نکات اصلاحیه بند ۹
الف) مدارک جایگزین صورتحساب الکترونیکی قابل پذیرش است
طبق اصلاحیه، اداره امور مالیاتی باید:
در صورت وجود مدارک معتبر و قابل استناد، خریدهای فاقد صورتحساب الکترونیکی را بپذیرد.
اگر مؤدی مدارکی مطابق ماده ۱۹ آییننامه اجرایی موضوع ماده ۹ قانون (مانند اسناد مالی، رسید پرداخت، قرارداد، مدارک حمل و…) ارائه کند، واحد مالیاتی تکلیف دارد این خریدها را بررسی و در صورت صحت، در رسیدگی منظور کند.
نتیجه:
پذیرش این خریدها فقط به عدم صدور صورتحساب الکترونیکی منوط نیست؛ بلکه اسناد جایگزین قابل قبول است.
—
ب) صدور برگ مطالبه مالیات و عوارض برای فروشنده
اگر مدارک ارائهشده مؤدی نشان دهد که کالا یا خدمت واقعاً خریداری شده و فروشنده فروش انجام داده اما صورتحساب الکترونیکی صادر نکرده است، اداره مالیاتی باید:
به جای رد هزینه مؤدی
مالیات و عوارض مربوطه را در قالب برگ مطالبه برای فروشنده صادر کند.
این نکته بسیار مهم است زیرا:
مؤدی خریدار جریمه نمیشود.
مسئولیت تخلف متوجه فروشنده است.
—
ج) بارگذاری اطلاعات در سامانه مؤدیان
چنانچه خرید فاقد صورتحساب الکترونیکی بوده ولی اطلاعات آن بعداً در سامانه مؤدیان بارگذاری شود، این اطلاعات در رسیدگی قابل استناد است.
—
۴. اهمیت اصلاحیه برای مؤدیان
این اصلاحیه باعث میشود:
سختگیریهای قبلی کاهش یابد.
مؤدیانی که به دلایل غیرعمدی فاقد صورتحساب الکترونیکی بودهاند، متحمل زیان نشوند.
مسئولیت عدم صدور صورتحساب بهدرستی بر دوش فروشنده قرار گیرد.
مسیر رسیدگیها شفافتر و عادلانهتر شود.
—
نتیجهگیری
بخشنامه اصلاحی بند ۹ بخشنامه شماره ۲۰۰/۵۵۵۵، پاسخی قانونی به رأی دیوان عدالت اداری و اصلاح رویههای پیشین سازمان امور مالیاتی است. بر اساس این اصلاحیه:
۱٫ خریدهای فاقد صورتحساب الکترونیکی با ارائه مدارک معتبر قابل پذیرش است.
۲٫ فروشندهای که صورتحساب صادر نکرده، مشمول مطالبه مالیات میشود، نه خریدار.
۳٫ ادارات مالیاتی باید بررسیهای دقیقتری انجام دهند و صرف نبود صورتحساب الکترونیکی دلیل رد هزینه نیست.
این اصلاحیه گامی مثبت به سوی عدالت مالیاتی، شفافیت بیشتر و کاهش سردرگمی مؤدیان است و میتواند در کاهش اختلافات مالیاتی تأثیر قابل توجهی داشته باشد.