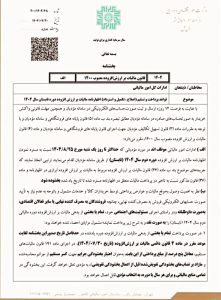
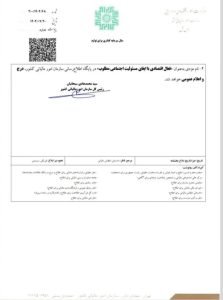
اظهارنامه و پرداخت مالیات بر ارزش افزوده — دوره تابستان ۱۴۰۴

موضوع: اظهارنامه و پرداخت مالیات بر ارزش افزوده — دوره تابستان ۱۴۰۴
شماره بخشنامه: ۲۰۰/۱۴۰۴/۶۸
تاریخ صدور: ۲۰ مهر ۱۴۰۴
مخاطبان: ادارات کل امور مالیاتی، مؤدیان مالیاتی، فعالان اقتصادی و حسابداران
—
مقدمه
سازمان امور مالیاتی در تاریخ ۲۰ مهر ۱۴۰۴ بخشنامهای با هدف تعیین تکلیف ارسال اظهارنامه و پرداخت مالیات بر ارزش افزوده برای دوره تابستان سال ۱۴۰۴ صادر کرده است. این ابلاغیه ضمن تأکید بر استفاده از سامانه مؤدیان و پایانههای فروشگاهی، مهلت نهایی ارسال اظهارنامه و پرداخت را مشخص کرده و برنامهای برای بخشودگی جرایم در نظر گرفته است تا مؤدیان منضبط تشویق شوند تعهدات خود را بهموقع انجام دهند.
—
متن بخشنامه
۱٫ کلیه مؤدیان مشمول مالیات بر ارزش افزوده موظفاند اظهارنامه مربوط به دوره دوم سال ۱۴۰۴ (تابستان) را حداکثر تا تاریخ ۲۵ آبان ۱۴۰۴ از طریق سامانه مؤدیان تکمیل و ارسال نمایند. پرداخت مالیات و عوارض متعلق نیز باید همزمان یا تا تاریخ مذکور انجام گیرد.
۲٫ سازمان اعلام کرده است که صرفاً ثبت و ارسال اطلاعات در سامانه مؤدیان معتبر خواهد بود و ارسال به شیوههای غیرالکترونیکی (کاغذی یا غیررسمی) پذیرفته نیست.
۳٫ فروشندگان و ارائهدهندگان خدمات مکلفاند برای معاملات خود صورتحساب الکترونیکی معتبر صادر و در سامانه ثبت نمایند. عدم صدور یا عدم ثبت صورتحساب الکترونیکی موجب محرومیت از پذیرش هزینهها و اعمال جرایم قانونی خواهد شد.
۴٫ برنامه بخشودگی جرایم: مؤدیانی که تا ۲۵ آبان ۱۴۰۴ نسبت به ارسال اظهارنامه و پرداخت مالیات دوره تابستان اقدام نمایند، از بخشودگی کامل جرایم تأخیر برخوردار خواهند شد. مؤدیانی که پس از این تاریخ اقدام کنند، از مزایای بخشودگی محروم شده و جرایم طبق مقررات مربوط محاسبه و دریافت خواهد شد.
۵٫ آثار تأخیر و تخلف شامل محاسبه جرایم تأخیر مطابق ماده (۲۲) قانون مالیات بر ارزش افزوده، و اعمال سایر مجازاتها و محدودیتهای قانونی پیشبینیشده است.
—
تحلیل بندبهبند
۱. تاریخ صدور و مهلت نهایی
بخشنامه در تاریخ ۲۰ مهر ۱۴۰۴ صادر شده و مهلت نهایی ارسال اظهارنامه و پرداخت مالیات را ۲۵ آبان ۱۴۰۴ تعیین کرده است.
این مهلتِ مشخص به معنای آخرین فرصت قانونی است؛ لذا کسبوکارها باید برنامهریزی نقدینگی و عملیات حسابداری خود را بر مبنای این تاریخ تنظیم کنند.
۲. الزام به سامانه مؤدیان و پایان دوره روشهای سنتی
ارسال، تکمیل، اصلاح و تسلیم اظهارنامه تنها از طریق سامانه مؤدیان معتبر است.
این الزام نشاندهنده ادامه روند دیجیتالیسازی نظام مالیاتی و کاهش پذیرش اسناد سنتی است؛ بنابراین واحدهای مالی و فناوری اطلاعات بنگاهها باید از انطباق با فرمتها و پروتکلهای سامانه اطمینان حاصل کنند.
۳. صدور صورتحساب الکترونیکی و پایانههای فروشگاهی
صدور صورتحساب الکترونیکی معتبر، شرط پذیرش هزینهها و اعمال اعتبار مالیاتی خریداران است.
کسبوکارهایی که از پایانههای فروشگاهی استفاده میکنند باید لینککردن دادهها به سامانه را تضمین کنند تا صورتحسابها در گردش قانونی ثبت شوند.
۴. برنامه بخشودگی جرایم — نکته کلیدی بخشنامه
سازمان با سیاستی تشویقی اعلام کرده هر مؤدی که تا ۲۵ آبان ۱۴۰۴ اظهارنامه را ارسال و مالیات دوره را پرداخت کند، جرایم تأخیر بهطور کامل بخشوده میشود.
این اقدام دو پیام دارد: اول تشویق به تسویه بدهیها و دوم کاهش پروندههای رسیدگی مربوط به تاخیرات سابق. مؤدیان باید این فرصت را بهعنوان یک تکلیف اجرایی تلقی و از آن بهره ببرند.
۵. تبعات عدم اقدام یا تأخیر
پس از تاریخ مقرر، جرایم طبق قانون مربوط محاسبه و مطالبه خواهد شد؛ همچنین در صورت تکرار تخلفات یا عدم صدور صورتحساب الکترونیکی، امکان اعمال جرایم سنگینتر یا محرومیتهای اداری وجود دارد.
—
تبعات عملی و توصیههای اجرایی برای بنگاهها
۱٫ برنامهریزی نقدینگی: پیشبینی منابع برای پرداخت مالیات تا پیش از ۲۵ آبان تا از شمول جرایم جلوگیری شود و از بخشودگی استفاده گردد.
۲٫ هماهنگی واحدها: همافزایی واحد فروش، مالی و فناوری اطلاعات برای صدور و ثبت الکترونیکی صورتحسابها ضروری است.
۳٫ کنترل داخلی قبل از ارسال: بازبینی اسناد و تطبیق فروشها پیش از ارسال اظهارنامه برای کاهش اصلاحات و خطاهای بعدی.
۴٫ استفاده از فرصت بخشودگی: در صورتی که بدهی وجود دارد، استفاده از این دوره بخشودگی منطقی و بهصرفه است.
۵٫ آموزش و ارتقاء سیستمها: ارتقای نرمافزارهای حسابداری جهت سازگاری با فرمتهای سامانه مؤدیان و آموزش پرسنل مرتبط.
—
نتیجهگیری
بخشنامهٔ شماره ۲۰۰/۱۴۰۴/۶۸ که در تاریخ ۲۰ مهر ۱۴۰۴ صادر شده، مهلت ارسال اظهارنامه و پرداخت مالیات بر ارزش افزوده دوره تابستان را تا ۲۵ آبان ۱۴۰۴ مشخص کرده و در ازای تسلیم و تسویه بهموقع، بخشودگی کامل جرایم تأخیر را پیشبینی کرده است. این بخشنامه همزمان پیام روشنی دربارهٔ لزوم استفاده از سامانه مؤدیان و صدور صورتحساب الکترونیکی ارسال میکند. توصیهٔ نهایی به فعالان اقتصادی و حسابداران این است که از فرصت بخشودگی استفاده کرده، سیستمها و فرایندهای الکترونیکی خود را تقویت کنند و اظهارنامه را پیش از یا حداکثر تا تاریخ مقرر ارسال و پرداخت کنند تا از هرگونه جریمه و مشکل قانونی مصون بمانند.