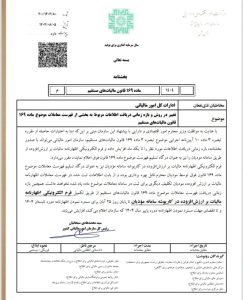
تغییر در روش و بازه زمانی فهرست معاملات ماده۱۶۹ ق.م.م

📝 مقدمه: شفافیت مالیاتی در گرو تعامل الکترونیکی
بخشنامه اخیر (شماره ۲۰۰۰/۱۴۰۴/۸/۵ و تاریخ ۱۴۰۴/۰۲/۲۰) سازمان امور مالیاتی کشور، در راستای تسهیل اجرای تبصره ۳ ماده ۱۶۹ قانون مالیاتهای مستقیم (ق.م.م) و هماهنگی با قانون پایانههای فروشگاهی و سامانه مودیان، صادر شده است. هدف اصلی آن تعیین تکلیف نحوه رسیدگی و بازه زمانی ارائه اطلاعات مربوط به فهرست معاملات مودیان است که با دادههای اظهارنامههای الکترونیکی مالیات بر ارزش افزوده در کارپوشه مودیان تداخل پیدا کرده است. این بخشنامه به طور ویژه بر ارزش و اعتبار اطلاعات ثبتشده در کارپوشه مودیان تأکید میکند.
🔎 تحلیل و بررسی جزئیات بخشنامه
۱. موضوع و مبنای قانونی
موضوع: تعیین تکلیف نقش و اهمیت اظهارنامه مالیات بر ارزش افزوده و اطلاعات ثبت شده در کارپوشه مودیان در ارائه فهرست معاملات موضوع ماده ۱۶۹ ق.م.م.
مبنای قانونی: تبصره ۳ ماده ۱۶۹ ق.م.م و قانون ساماندهی و شفافیت مالی و اقتصادی (که اشاره به سامانه مودیان دارد).
۲. محور اصلی تحول (جایگزینی الکترونیکی)
تغییر رویکرد: بخشنامه به صراحت بیان میکند که تسلیم اظهارنامه مالیات بر ارزش افزوده (از طریق سامانه مودیان و کارپوشه) به منزله ارزشگذاری و اعتباربخشی به اطلاعات در کارپوشه است.
جایگزینی تکلیف: در نتیجه، مودیانی که اظهارنامه الکترونیکی ارزش افزوده را تسلیم میکنند، دیگر تکلیفی به ارائه مجدد فهرست معاملات (ماده ۱۶۹) برای موضوعات ثبتشده در کارپوشه ندارند.
۳. بازه زمانی تعیین تکلیف شده
بازه زمانی شمول: این حکم (عدم نیاز به ارائه فهرست معاملات ماده ۱۶۹) شامل دورههایی میشود که اظهارنامه مالیات بر ارزش افزوده آنها از طریق کارپوشه مودیان تسلیم شده باشد.
تاریخ شروع اجرا: بخشنامه این تسهیل را برای اظهارنامههای مالیات بر ارزش افزوده دورههای سهماهه تابستان۱۴۰۴ (پایان مهلت تسلیم: ۲۵ آبان ۱۴۰۴) و دوره های بعد از آن اعمال میکند.
۴. اهمیت کارپوشه مودیان
اعتبار دادهها: بخشنامه بر استفاده و بهرهبرداری ادارات کل امور مالیاتی از اطلاعات ثبتشده در کارپوشه مودیان برای تعیین تکلیف دیگر (از جمله مالیات بر درآمد) تأکید میکند. این امر نشاندهنده حرکت به سوی سیستم مالیاتی مبتنی بر دادههای الکترونیکی و آنی است.
کاهش تکالیف موازی: این بخشنامه بار مکرر تسلیم اطلاعات موازی (هم در اظهارنامه ارزش افزوده و هم در فهرست معاملات فصلی ماده ۱۶۹) را از دوش مودیان درگیر در سامانه مودیان برمیدارد و به سمت تجمیع تکالیف حرکت میکند.
🚀 نتیجهگیری: گامی بلند به سوی یکپارچگی سامانههای مالیاتی
این بخشنامه یک اطلاعیه حیاتی برای کلیه اشخاص حقیقی و حقوقی مشمول مالیات است، به خصوص آنهایی که درگیر تسلیم اظهارنامه مالیات بر ارزش افزوده هستند.
حذف تکلیف تکراری: اصلیترین پیامد بخشنامه، حذف تکلیف ارسال فهرست معاملات فصلی ماده ۱۶۹ ق.م.م برای آن دسته از معاملات است که اطلاعات آنها در اظهارنامه ارزش افزوده و کارپوشه مودیان ثبت و تسلیم شده است (شروع از دوره تابستان۱۴۰۴).
لزوم دقت در کارپوشه: با این بخشنامه، اهمیت صحت و دقت اطلاعات ثبتشده در کارپوشه مودیان دوچندان میشود. مودیان باید بدانند که تسلیم اظهارنامه ارزش افزوده، به معنای تأیید و اعتباربخشی به اطلاعات ماده ۱۶۹ آن معاملات نیز تلقی خواهد شد و مبنای رسیدگی قرار میگیرد.
تقویت شفافیت و یکپارچگی: این اقدام نشاندهنده عزم جدی سازمان امور مالیاتی برای یکپارچهسازی سامانههای اطلاعاتی و تبدیل اطلاعات کارپوشه به مرجع اصلی دادههای معاملاتی است.
بهطور خلاصه، مودیان باید ضمن رعایت کامل مقررات سامانه مودیان، از این پس تمرکز خود را بر صحت اطلاعات ثبتشده در کارپوشه قرار دهند تا از تکلیف اضافی ارائه فهرست معاملات ماده ۱۶۹ برای دورههای اعلام شده معاف شوند.