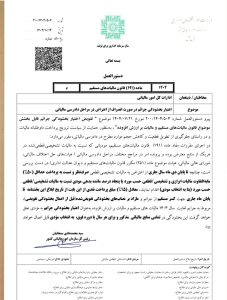
اعتبار بخشودگی جرائم در صورت انصراف از اعتراض در مراحل دادرسی مالیاتی

مقدمه
سازمان امور مالیاتی کشور با صدور دستورالعمل اجرایی ماده (۱۹۱) قانون مالیاتهای مستقیم، سازوکار جدیدی برای اعتبار بخشودگی جرایم مالیاتی در صورت انصراف از اعتراض یا طی مراحل دادرسی مالیاتی ارائه کرده است.
این دستورالعمل که در سال ۱۴۰۳ و همراستا با سیاستهای کلان «حمایت از تولید و افزایش تمکین مالیاتی» ابلاغ شده، هدف اصلی خود را کاهش حجم پروندههای دادرسی، تسریع وصول مالیات و تشویق مؤدیان به پرداخت داوطلبانه قرار داده است.
تحلیل
۱٫ مبنای قانونی و دامنه شمول
این دستورالعمل مبتنی بر ماده ۱۹۱ قانون مالیاتهای مستقیم است که به سازمان امور مالیاتی اختیار میدهد در شرایط خاص، تمام یا بخشی از جرایم مالیاتی قابل بخشش را مورد بخشودگی قرار دهد.
دامنه شمول آن شامل مؤدیانی است که:
نسبت به مالیات تشخیصی یا قطعی اعتراض کردهاند،
پرونده آنها در یکی از مراجع حل اختلاف مالیاتی، شورای عالی مالیاتی یا دیوان عدالت اداری در جریان رسیدگی است.
۲٫ شرط اصلی بهرهمندی از بخشودگی
مهمترین نکته دستورالعمل، ایجاد مشوق برای انصراف از اعتراض است.
بر اساس متن:
اگر مؤدی تا پایان دیماه سال جاری از اعتراض خود نسبت به مالیات تشخیصی/قطعی صرفنظر کند،
و حداقل ۵۰٪ از اصل بدهی مالیاتی (یا مابهالتفاوت مورد اختلاف) را پرداخت نماید،
میتواند از بخشودگی جرایم مالیاتی تا سقف ۱۵٪ مبلغ پرداخت نقدی بهرهمند شود.
۳٫ نوع جرایم مشمول بخشودگی
بخشودگی مقرر در این دستورالعمل شامل:
جرایم مالیاتهای مستقیم
جرایم مالیات بر ارزش افزوده
میشود، مشروط بر اینکه:
جرایم مربوط به سال یا دورهای باشد که مؤدی نسبت به آن اعتراض داشته،
و قبل از اعمال بخشودگی تفویضی محاسبه شده باشند.
۴٫ آثار حقوقی و اجرایی دستورالعمل
این دستورالعمل از چند منظر قابل توجه است:
کاهش بار مراجع دادرسی مالیاتی و تسریع رسیدگیها
افزایش نقدینگی دولت از طریق وصول سریعتر مالیات
کاهش هزینههای حقوقی و زمانی مؤدیان
تغییر رویکرد از تقابل مالیاتی به تعامل و مصالحه مالیاتی
در واقع سازمان امور مالیاتی بهجای تمرکز صرف بر پیگیری قضایی، مشوق مالی را جایگزین کرده است.
۵٫ نکته مهم برای مؤدیان
این بخشودگی اختیاری است و مؤدی میتواند همچنان مسیر دادرسی را ادامه دهد.
اما در صورت ادامه اعتراض، امکان استفاده از این تسهیلات از بین میرود.
تصمیمگیری نیازمند مقایسه هزینه دادرسی، ریسک رأی، و میزان جرایم قابل بخشش است.
نتیجهگیری
دستورالعمل اجرایی ماده (۱۹۱) قانون مالیاتهای مستقیم را میتوان یکی از مهمترین ابزارهای تشویقی سازمان امور مالیاتی در سال ۱۴۰۳ دانست.
این مقرره با ایجاد توازن میان حقوق دولت و منافع مؤدیان، تلاش میکند:
اختلافات مالیاتی را سریعتر حلوفصل کند،
تمکین داوطلبانه را افزایش دهد،
و فضای کسبوکار را از تنشهای مالیاتی دور سازد.
برای مؤدیانی که پرونده آنها در مرحله اعتراض قرار دارد، بررسی دقیق این دستورالعمل و تصمیمگیری آگاهانه میتواند منجر به کاهش قابلتوجه جرایم و پایان سریع اختلافات مالیاتی شود.