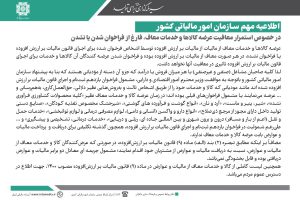
در خصوص استمرار معافیت عرضه کالاها و خدمات معاف، فارغ از فراخوان شدن یا نشدن

مقدمه
اطلاعیه منتشرشده از سوی سازمان امور مالیاتی کشور به تبیین وضعیت معافیتهای مالیات بر ارزش افزوده برای عرضه کالاها و خدمات معاف میپردازد و بهویژه بر موضوع «فراخوان یا عدم فراخوان مؤدیان» تمرکز دارد. این اطلاعیه در راستای شفافسازی اجرای قانون مالیات بر ارزش افزوده و رفع برداشتهای نادرست مؤدیان صادر شده است. اهمیت این متن در آن است که تلاش میکند تعارض ظاهری میان «معافیت کالا و خدمات» و «الزام ثبتنام و اجرای قانون» را برای فعالان اقتصادی روشن کند.
تحلیل
تفکیک معافیت کالا/خدمت از تکلیف مؤدی
مهمترین پیام اطلاعیه این است که معاف بودن کالا یا خدمت از مالیات بر ارزش افزوده، بهمعنای معاف بودن عرضهکننده از ثبتنام، فراخوان یا اجرای قانون نیست. به بیان دیگر، قانون میان ماهیت فعالیت و تکالیف مالیاتی مؤدی تفکیک قائل شده است. بنابراین حتی عرضهکنندگان کالاها و خدمات معاف نیز در صورت مشمول بودن فراخوان، مکلف به ثبتنام هستند.
گستره شمول فراخوان یازدهم
سازمان امور مالیاتی تصریح میکند که کلیه صاحبان مشاغل (صنفی و غیرصنفی) با هر میزان فروش یا درآمد که در دسته مؤدیان فراخوان یازدهم قرار گرفتهاند، مشمول ثبتنام و اجرای قانون هستند؛ حتی اگر کالا یا خدمات ارائهشده آنها ذاتاً معاف باشد. این موضوع نشاندهنده رویکرد فراگیر قانونگذار در ساماندهی اطلاعات اقتصادی است.
نمونهسازی از کالاها و خدمات معاف
در متن اطلاعیه، فهرستی از کالاها و خدمات معاف مانند محصولات کشاورزی فرآورینشده، آرد و نان، شیر و فرآوردههای لبنی، دارو و واکسن، خدمات درمانی، حملونقل عمومی و… ذکر شده است. ذکر این مصادیق نشان میدهد که معافیت ناظر بر «عدم دریافت و پرداخت مالیات و عوارض» است، نه حذف کامل تکالیف قانونی.
پیامدهای عدم رعایت قانون
اطلاعیه به ضمانت اجرای قانونی نیز اشاره میکند؛ مطابق بند (۲) تبصره (۲) بند (الف) ماده (۹) قانون مالیات بر ارزش افزوده، در صورتی که عرضهکنندگان کالا و خدمات معاف، بهصورت غیرقانونی از مشتریان مالیات و عوارض دریافت کنند، مشمول جریمهای معادل دو برابر مبالغ دریافتی خواهند شد که این جریمه غیرقابل بخشودگی است. این بخش، جنبه بازدارنده و انضباطی اطلاعیه را تقویت میکند.
هدف سیاستگذار
از مجموع متن میتوان نتیجه گرفت که هدف سازمان امور مالیاتی، ایجاد شفافیت اقتصادی، تکمیل پایگاه اطلاعات مؤدیان و جلوگیری از سوءاستفاده احتمالی تحت عنوان «معافیت» است، نه افزایش بار مالیاتی بر فعالیتهای معاف.
نتیجهگیری
در مجموع، این اطلاعیه تأکید میکند که معافیت از مالیات بر ارزش افزوده بههیچوجه بهمعنای معافیت از ثبتنام، فراخوان و اجرای قانون نیست. عرضهکنندگان کالاها و خدمات معاف، در صورت مشمول بودن فراخوان، مکلف به انجام تکالیف قانونی هستند؛ با این تفاوت که مالیات و عوارضی پرداخت یا دریافت نمیکنند. این رویکرد ضمن حفظ حمایت از کالاها و خدمات اساسی، به شفافیت اقتصادی و نظمبخشی نظام مالیاتی کشور کمک میکند و از برداشتهای نادرست مؤدیان جلوگیری بهعمل میآورد.