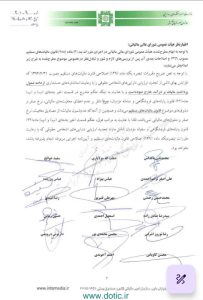
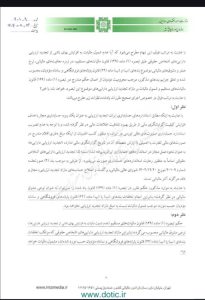
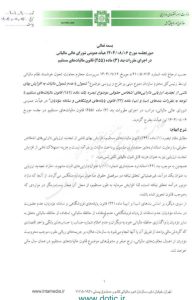
تحلیل مصوبه هیأت عمومی شورای عالی مالیاتی (اجرای بند ۳ ماده ۲۵۵ قانون مالیاتهای مستقیم درباره تجدید ارزیابی داراییها)

مقدمه
مصوبه ارائهشده از سوی شورای عالی مالیاتی به بررسی یکی از چالشبرانگیزترین موضوعات نظام مالیاتی میپردازد؛ یعنی تأثیر تجدید ارزیابی داراییهای اشخاص حقوقی بر محاسبه و وصول مالیات. با توجه به اینکه تجدید ارزیابی در سالهای اخیر بهعنوان یکی از ابزارهای مهم برای اصلاح ساختار مالی شرکتها و شفافسازی صورتهای مالی مورد استفاده قرار گرفته، تعیین تکلیف مالیاتی آن از اهمیت ویژهای برخوردار است.
این مصوبه، با هدف رفع ابهامات موجود و وحدت رویه میان ادارات مالیاتی کشور، به بررسی این پرسش کلیدی پرداخته است که:
آیا افزایش بهای ناشی از تجدید ارزیابی داراییها مشمول مالیات است یا خیر؟
همچنین موضوعاتی مانند اثر تجدید ارزیابی بر حساب سرمایه، ارتباط آن با پایانههای فروشگاهی و سامانه مؤدیان، و نحوه برخورد با مازاد تجدید ارزیابی در این متن بررسی شده است.
—
تحلیل
۱. توضیح ابهام اصلی
ابهام مطرحشده این است که آیا مازاد ناشی از تجدید ارزیابی باید بهعنوان درآمد مشمول مالیات تلقی شود یا خیر. بر اساس بندهای مختلف ماده ۱۴۹ قانون مالیاتهای مستقیم، تجدید ارزیابی داراییها مجاز است و ماهیت آن صرفاً اصلاح ارزش دفتری داراییها جهت انطباق با ارزش واقعی بازار است.
در متن مصوبه چند نکته مهم برجسته شده است:
۲. عدم تحقق درآمد واقعی
شورای عالی مالیاتی تأکید میکند که:
افزایش ارزش داراییها در تجدید ارزیابی درآمد تحققیافته محسوب نمیشود.
این افزایش منجر به جریان نقدی یا کسب منفعت قابلتوزیع توسط صاحبان سهام نمیگردد.
بنابراین، ماهیت درآمدی ندارد که مشمول مالیات باشد.
این تحلیل کاملاً منطبق بر استانداردهای حسابداری و اصول بینالمللی گزارشگری مالی است.
۳. ارتباط با سامانه مؤدیان و پایانههای فروشگاهی
یکی از بخشهای مصوبه به این موضوع اشاره میکند که:
اطلاعات حسابداری مربوط به تجدید ارزیابی در سامانه مؤدیان ثبت میشود.
اما این ثبت بهمعنای تولید درآمد یا تراکنش مشمول مالیات نیست.
سامانه مؤدیان صرفاً محل ثبت، نگهداری و پایش اطلاعات حسابداری و مالی است، نه تشخیص درآمد مشمول مالیات.
۴. دیدگاههای موافق و مخالف (دو نظر ارائهشده در متن)
مصوبه دو نگاه تحلیلی ارائه کرده است:
نظر اول
تجدید ارزیابی صرفاً اصلاح ساختار مالی و رعایت استانداردهای حسابداری است.
چون درآمد جدیدی ایجاد نشده، مشمول مالیات نیست.
مازاد تجدید ارزیابی باید در حساب سرمایه یا مازاد سرمایه ثبت شود و مبنای اخذ مالیات قرار نمیگیرد.
نظر دوم
با استناد به حکم ماده ۱۴۹، افزایش بهای ناشی از تجدید ارزیابی معاف از مالیات است.
اما این افزایش نباید باعث فرار مالیاتی یا اختلال در نظام مالیاتی شود.
لذا باید رویههای کنترلی در سامانه مؤدیان رعایت گردد.
۵. جمعبندی هیأت عمومی شورای عالی مالیاتی
در بخش پایانی مصوبه، شورای عالی مالیاتی صریحاً اعلام نظر میکند:
مازاد تجدید ارزیابی داراییها مشمول مالیات نیست.
عدم شمول مالیات شامل اشخاص حقوقی، شرکتها و بنگاههای اقتصادی است.
مراجع مالیاتی حق ندارند آن را بهعنوان درآمد شناسایی و مطالبه مالیات کنند.
همچنین عدم ثبت این آیتم در سامانه مؤدیان، تخلف مالیاتی محسوب نمیشود.
این تصمیم وحدت رویهای برای تمام ادارات امور مالیاتی کشور ایجاد میکند.
—
نتیجهگیری
مصوبه شورای عالی مالیاتی بهصورت شفاف و مستند، تکلیف یکی از موضوعات بحثبرانگیز در حوزه مالیات شرکتها یعنی تجدید ارزیابی داراییها را مشخص میکند. مطابق نظر هیأت عمومی:
افزایش ارزش داراییها بهدلیل تجدید ارزیابی، ذات درآمدی ندارد و مشمول مالیات نیست.
این افزایش تنها یک اصلاح حسابداری و ابزاری برای واقعیسازی صورتهای مالی است.
سامانه مؤدیان نیز صرفاً نقش گزارشگری دارد و نمیتواند این مازاد را درآمد تلقی کند.
بنگاهها و شرکتها با خیال آسوده میتوانند از مزایای تجدید ارزیابی برای اصلاح ساختار مالی استفاده کنند بدون اینکه نگران تبعات مالیاتی باشند.
این مصوبه میتواند آثار مثبت مهمی شامل موارد زیر داشته باشد:
تقویت توان مالی شرکتها
بهبود امکان تأمین مالی از طریق بانکها
واقعیسازی صورتهای مالی
افزایش شفافیت اقتصادی
جلوگیری از برداشتهای سلیقهای توسط مأموران مالیاتی
در نهایت، متن مصوبه یک گام مهم در مسیر یکپارچگی، شفافیت و عدالت مالیاتی در کشور است.