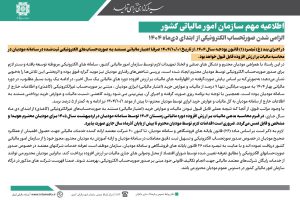
اطلاع رسانی در خصوص عدم پذیرش مالیات و عوارض خرید مستند به صورتحساب کاغذی از تاریخ ۱۴۰۴/۱۰/۰۱

🔷 مقدمه
سازمان امور مالیاتی کشور در راستای تحقق اهداف شفافیت مالی، توسعه دولت الکترونیک، و ایجاد زیرساختهای نوین برای نظارت مؤثر بر فرآیندهای اقتصادی، اطلاعیهای مهم صادر کرده است. بر اساس این اطلاعیه، از ابتدای دیماه ۱۴۰۴ (۱ دی ۱۴۰۴)، تنها صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان به عنوان مبنای محاسبه مالیات بر ارزش افزوده و اعتبار مالیاتی پذیرفته خواهند شد.
این تصمیم بخشی از روند تدریجی حذف اسناد و فاکتورهای کاغذی و حرکت به سوی نظام مالیاتی هوشمند در کشور است.
—
🔶 تحلیل اطلاعیه
۱٫ پایه قانونی تصمیم:
اطلاعیه به استناد بند (غ) تبصره (۱) قانون بودجه سال ۱۴۰۴ صادر شده است. این بند سازمان امور مالیاتی را موظف میکند تا کلیه فرآیندهای مالیاتی را بر اساس دادههای الکترونیکی و اطلاعات ثبتشده در سامانه مؤدیان انجام دهد.
۲٫ تحول در نظام گزارشدهی مؤدیان:
با اجرای این طرح، فقط فاکتورهایی که از طریق صورتحساب الکترونیکی معتبر و ثبتشده در سامانه مؤدیان صادر شوند، مورد تأیید سازمان خواهند بود. اسناد کاغذی یا گزارشهای خارج از سامانه دیگر ارزش قانونی نخواهند داشت.
این اقدام، عملاً منجر به حذف تدریجی فاکتورهای سنتی، جلوگیری از جعل یا تکرار فاکتورها و افزایش انضباط مالیاتی میشود.
۳٫ پیامدهای مالیاتی برای مؤدیان:
مؤدیانی که از دیماه ۱۴۰۴ به بعد همچنان از فاکتورهای غیرالکترونیکی استفاده کنند، اعتبار مالیاتی و هزینههای آنها قابل قبول نخواهد بود و ممکن است مشمول جرائم مالیاتی شوند.
همچنین، تنها تراکنشها و معاملات ثبتشده در سامانه، در اظهارنامههای مالیات بر ارزش افزوده سال ۱۴۰۵ مورد پذیرش قرار خواهند گرفت.
۴٫ مزایای اجرای طرح:
کاهش تخلفات مالیاتی و فرار مالیاتی
تسهیل نظارت هوشمند توسط سازمان
حذف فرآیندهای زمانبر و کاغذی
شفافیت بیشتر در زنجیره معاملات اقتصادی
ایجاد بستر دادهمحور برای تحلیل اقتصادی در سطح ملی
۵٫ لزوم آمادگی مؤدیان:
سازمان تأکید کرده است که شرکتها، اصناف و فعالان اقتصادی باید تا پیش از پایان سال ۱۴۰۴، اقدامات لازم از جمله دریافت مجوز صدور صورتحساب الکترونیکی، آموزش کارکنان، و اتصال نرمافزارهای فروش به سامانه مؤدیان را انجام دهند تا در ابتدای سال ۱۴۰۵ دچار مشکل نشوند.
در همین راستا، خدمات آموزشی و فنی از سوی شرکتهای ارائهدهنده خدمات مالیاتی مجاز در دسترس مؤدیان قرار خواهد گرفت.
—
🔷 نتیجهگیری
الزامی شدن صدور صورتحساب الکترونیکی از دیماه ۱۴۰۴، گامی اساسی در مسیر تحقق نظام مالیاتی نوین و شفاف در کشور است.
این تحول نهتنها باعث افزایش کارایی و عدالت مالیاتی میشود، بلکه با حذف اسناد غیررسمی و کنترل دقیقتر تراکنشها، زمینه ارتقای اعتماد عمومی به نظام اقتصادی را نیز فراهم میکند.
مؤدیان محترم باید از هماکنون با بررسی وضعیت سامانههای خود، آموزش کارکنان و دریافت مجوزهای لازم، آمادگی کامل برای ورود به این مرحله جدید از تحول دیجیتال مالیاتی را کسب کنند.