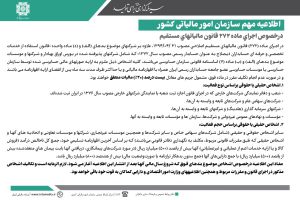
تحلیل اطلاعیه مهم سازمان امور مالیاتی کشور (اجرای ماده ۲۷۲ ق.م.م)

۱. مقدمه: شفافیت و انضباط مالیاتی
سازمان امور مالیاتی کشور، در راستای اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم (اصلاحی مصوب ۱۳۹۴)، اطلاعیهای مهم را منتشر کرده است. هدف اصلی این ماده و اطلاعیه، افزایش شفافیت مالی، انضباط اقتصادی و بهبود فرایند تشخیص مالیات از طریق الزام گروههای خاصی از اشخاص به ارائه صورتهای مالی حسابرسیشده است.
این اقدام، بخشی از سیاستهای کلی دولت برای استقرار نظام مالیاتی مبتنی بر دادههای صحیح و قابل اتکا محسوب میشود و بر اهمیت نقش حسابداران رسمی در فرآیند مالیاتی تأکید میکند.
۲. تحلیل محتوا: اشخاص و تکالیف قانونی
این اطلاعیه دو موضوع کلیدی را روشن میکند: اشخاص مشمول این قانون و تکالیف قانونی آنها.
الف. اشخاص مشمول (ملزم به ارائه گزارش حسابرسی):
سازمان امور مالیاتی سه دسته کلی از اشخاص حقوقی و حقیقی را مشمول این ماده اعلام کرده است:
شرکتهای پذیرفته شده یا متقاضی پذیرش در بورس و فرابورس: کلیه شرکتهایی که در بازارهای مالی (بورس، فرابورس، بازار پایه و …) فعال هستند یا قصد ورود به این بازارها را دارند، ملزم به ارائه گزارش حسابرسی مالیاتی هستند.
شرکتهای دولتی و وابسته به دولت: شامل شرکتها و مؤسسات انتفاعی وابسته به دولت و نهادهای عمومی غیردولتی.
سایر اشخاص حقوقی و حقیقی با حد نصاب مشخص: این گروه شامل شرکتهای سهامی، مؤسسات انتفاعی، شرکتها و مؤسسات تعاونی و همچنین اشخاص حقیقی (صاحبان مشاغل) هستند که مجموع فروش کالا یا خدمات یا جمع داراییها (طبق آخرین صورتهای مالی قطعی شده یا اظهارنامه) در سال قبل از سال مالیاتی مورد نظر، به حد نصابهای تعیین شده توسط سازمان امور مالیاتی برسد.
نکته مهم: معیار مشمولیت این اشخاص، توسط هیئت وزیران تعیین و سالانه ابلاغ میشود (در متن اطلاعیه به مبالغ مندرج در ماده ۲ آییننامه اجرایی موضوع بندهای (الف) و (ب) ماده ۷ اساسنامه قانونی سازمان حسابرسی اشاره شده است).
ب. تکالیف قانونی و مهلت اجرا:
تکلیف اصلی: اشخاص مشمول باید صورتهای مالی خود را توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران حسابرسی کرده و گزارش مربوطه را همراه با اظهارنامه مالیاتی (یا حداکثر سه ماه پس از مهلت انقضای تسلیم اظهارنامه) ارائه کنند.(بطور مثال برای اشخاصی که سال مالی ۱۴۰۳/۱۲/۳۰ بوده است و اضهارنامه را تا ۱۴۰۴/۶/۳۱ تسلیم نموده اند مقتضی است که صورتهای مالی حسابرسی شده را تا پایان آذرماه ۱۴۰۴ به واحد مربوطه مالیاتی تسلیم نمایند.)
ضمانت اجرا (جریمه): در صورت عدم انجام تکلیف فوق، علاوه بر تعلق جریمههایی که در قوانین مالیاتی برای عدم ارائه اظهارنامه یا ترازنامه و حساب سود و زیان پیشبینی شده، مشمول جریمه معادل بیست درصد (۲۰%) مالیات متعلقه نیز خواهند شد.
۳. نتیجهگیری: اهمیت گزارش حسابرسی
این اطلاعیه، ضرورت ارائه گزارش حسابرسی مالیاتی برای گروههای مشخصی از فعالان اقتصادی را بار دیگر تأیید و تأکید میکند.
برای مودیان: الزام به حسابرسی، باعث دقت بیشتر در ثبت و نگهداری اسناد، تهیه صورتهای مالی استاندارد و در نهایت کاهش ریسک اختلافات مالیاتی در آینده میشود. جریمه ۲۰% نیز هشداری جدی برای رعایت مهلتها و تکالیف است.
برای نظام مالیاتی: دریافت گزارشهای حسابرسی شده، به سازمان امور مالیاتی کمک میکند تا با اتکا به یک گزارش مستقل و حرفهای، به طور مؤثرتر و سریعتر به فرآیند رسیدگی و تشخیص درآمد مشمول مالیات بپردازد، که این امر در نهایت منجر به عدالت مالیاتی و کاهش فرار مالیاتی خواهد شد.
توصیه مهم: تمامی اشخاص حقوقی و صاحبان مشاغل (حقیقی) باید با بررسی دقیق معیارها و حد نصابهای سالانه، وضعیت شمولیت خود را احراز و در صورت مشمول بودن، برای عقد قرارداد با مؤسسات حسابرسی معتبر، برنامهریزی لازم را انجام دهند.