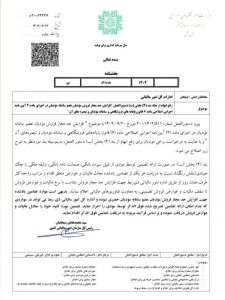
تحلیل و خبر بخشنامه جدید سازمان امور مالیاتی درباره افزایش حد مجاز فروش مؤدیان

مقدمه
سازمان امور مالیاتی کشور در سالهای اخیر با راهاندازی سامانه مؤدیان و پایانههای فروشگاهی، به دنبال ایجاد شفافیت بیشتر در فرآیند اخذ مالیات بوده است. یکی از موضوعات مهم در این مسیر، تعیین «حد مجاز فروش مؤدیان» است که به طور مستقیم بر میزان مالیات و عوارض پرداختی آنها اثر میگذارد.
بخشنامه جدید مورخ ۱۶ شهریور ۱۴۰۲ با هدف رفع ابهام از دستورالعملهای قبلی، شرایط تازهای برای افزایش سقف فروش مؤدیان عضو سامانه مؤدیان ارائه کرده است.
—
تحلیل
۱٫ شرط اصلی: ارائه تضمین معتبر
مؤدیان برای افزایش سقف فروش باید ضمانتهایی همچون سپرده بانکی، ضمانتنامه بانکی، وثیقه ملکی یا چک صیادی معتبر ارائه دهند. این موضوع باعث میشود دولت نسبت به پرداخت مالیات و عوارض اطمینان کامل داشته باشد.
۲٫ تناسب تضمین با مالیات مورد انتظار
ارزش تضمین باید معادل مالیات و عوارض ناشی از افزایش سقف فروش باشد. به این ترتیب، افزایش معاملات با افزایش مسئولیت مالیاتی متناسب همراه خواهد بود.
۳٫ شفافیت از طریق سامانه مؤدیان
تمام مراحل افزایش سقف فروش از طریق سامانه مؤدیان ثبت و کنترل میشود. این اقدام علاوه بر کاهش امکان فرار مالیاتی، فرآیندها را سادهتر، رسمیتر و قابل پیگیریتر خواهد کرد.
۴٫ پیامدها برای فعالان اقتصادی
برای کسبوکارها: امکان رشد و فروش بیشتر فراهم میشود، مشروط به رعایت تعهدات مالیاتی.
برای سازمان امور مالیاتی: وصول درآمدهای مالیاتی تضمین خواهد شد.
برای اقتصاد کشور: جریان مالی شفافتر شده و از فعالیتهای غیررسمی کاسته میشود.
جمعبندی تحلیلی
این بخشنامه را میتوان ترکیبی از فرصت و الزام دانست: فرصتی برای توسعه فعالیت کسبوکارها از طریق افزایش سقف فروش، و الزامی برای تضمین پرداخت مالیات در چارچوبی شفاف و دیجیتالی. اگرچه ممکن است در کوتاهمدت فشار مالی برای برخی مؤدیان ایجاد شود، اما در بلندمدت به نفع کسبوکارها و اقتصاد کشور خواهد بود.